監理費管理簿(4-5)とあっせんの管理簿(4-6)、監理団体の帳簿
技能実習の監理団体は、監理費の収支を監理費管理簿(参考様式第4-5号)に、雇用関係の成立のあっせん(技能実習生と会社をつなぐこと)を雇用関係の成立のあっせんに係る管理簿(第4-6号)に記録します。
この記事は、監理団体で帳簿を担当する職員に向けたものです。監理費を払う会社にとっても、何に使われるかを知る手がかりになります。技能実習の書類の書き方シリーズの21回目です。
監理費管理簿(4-5)
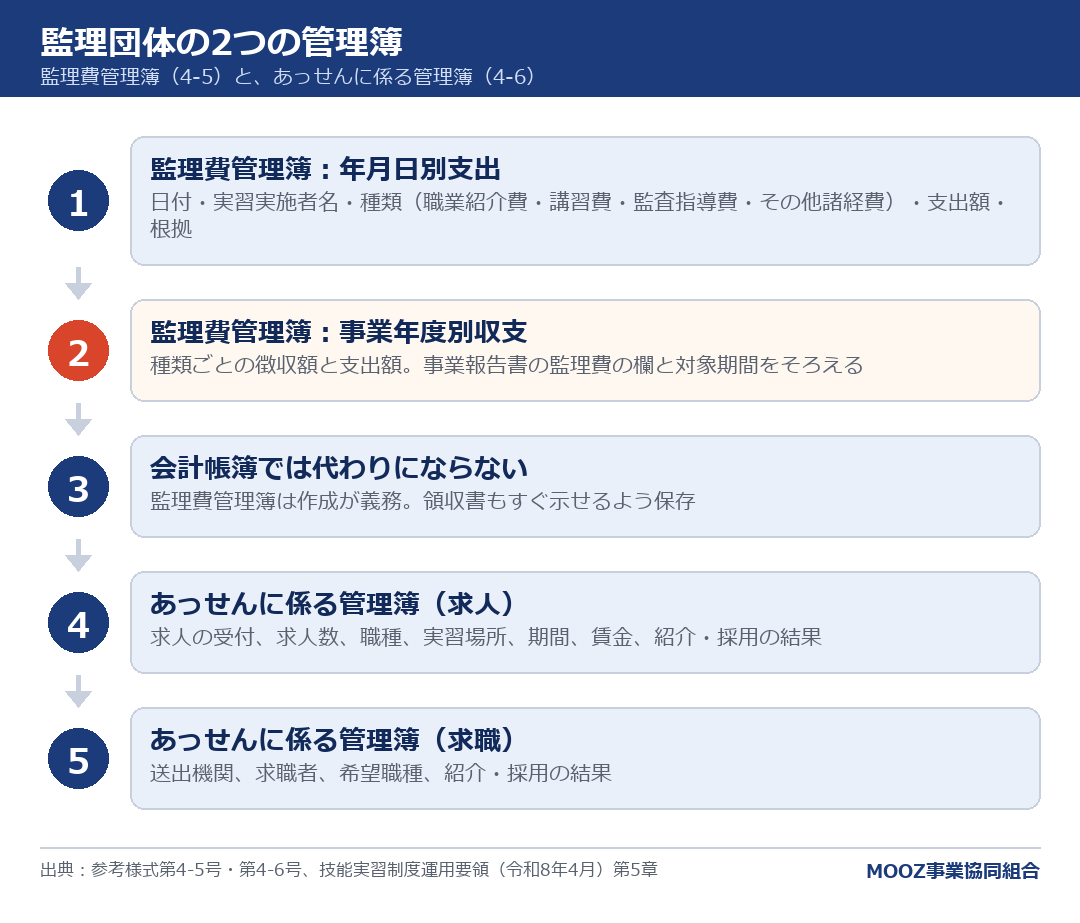
1の年月日別支出状況には、年月日、どの実習実施者に関する支出か、監理費の種類(職業紹介費・講習費・監査指導費・その他諸経費)、支出額、備考を書きます。備考には、人件費や交通費などの内訳が分かるように、支出額が実費として適正であることを明らかにします。同じ日に複数の種類を支出したら、種類ごとに分けます。
2の事業年度別収支状況には、監理費の種類ごとの徴収額と支出額を書きます。職業紹介費(募集・選抜、健康診断、外国の送出機関へ払う費用など)、講習費(入国前・入国後講習、講習中の手当など)、監査指導費(監査・訪問指導など)、その他諸経費(渡航費、事務所経費など)に分かれています。
技能実習制度運用要領(令和8年4月)は、監理費管理簿は監理費の徴収・支出・設定の適正性を担保するために作成が義務で、会計帳簿の作成をもって省略することはできない、としています。また、対象期間は、事業報告書の報告対象年度(4月1日〜翌年3月31日)にそろえることが望まれます。支出を裏付ける領収書などは、説明を求められたらすぐ示せるよう保存します。
あっせんに係る管理簿(4-6)
第1面は求人の管理簿です。求人受理整理番号、求人者(実習実施者)の名称・住所・連絡担当者、受付年月日、有効期間、求人数、職種、実習実施場所、実習期間、賃金、求職者をあっせんした場合の紹介年月日・求職者・採用か不採用か・採用年月日を書きます。
第2面は求職の管理簿です。外国の送出機関、求職者番号・氏名・国籍・生年月日、希望職種、受付年月日、有効期間、あっせんした場合の紹介年月日・求人者・採用か不採用かを書きます。
様式の図解:どこに何を書くか
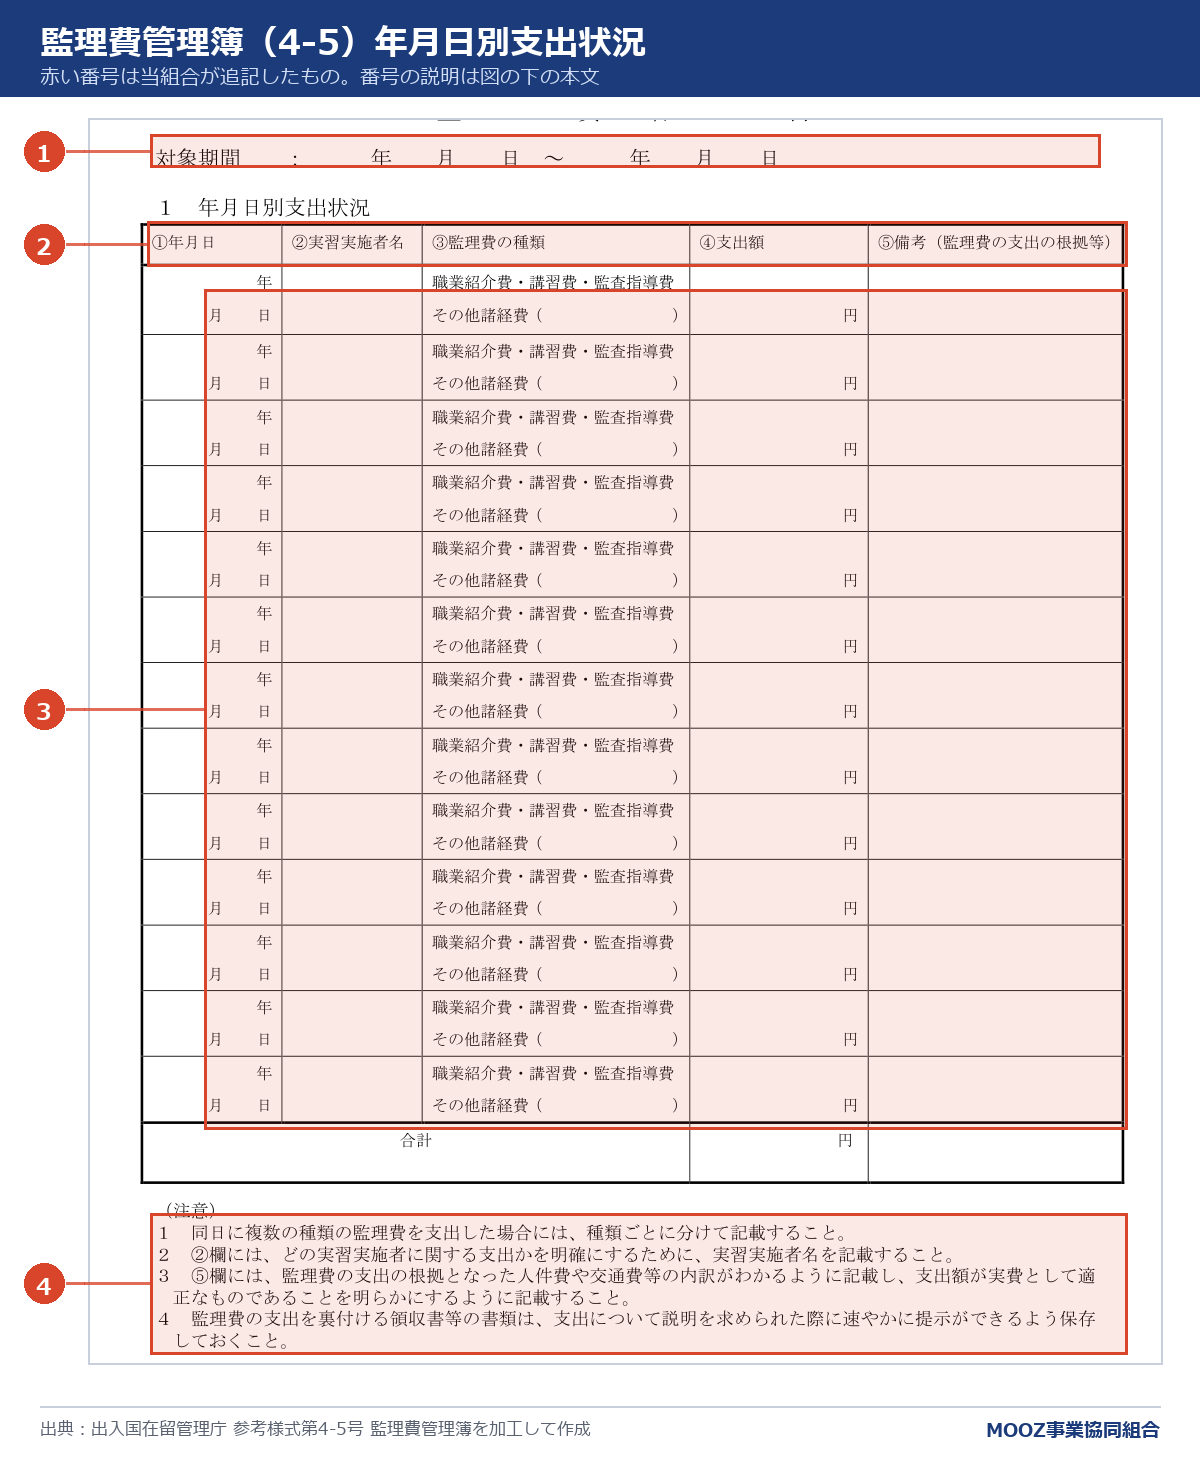
- 対象期間:事業報告書の監理費の欄と対象期間をそろえる
- 欄:年月日・実習実施者名・監理費の種類・支出額・備考(支出の根拠)
- 1行に1件。同じ日に種類の違う支出は分けて書く
- 注意書き:備考に人件費や交通費などの内訳を書き、領収書などをすぐ示せるよう保存
出典:出入国在留管理庁「参考様式第4-5号 監理費管理簿」様式📄 出入国在留管理庁の資料(PDF)を加工して作成
記入例:監理費管理簿の1行(架空)
| 年月日 | 実習実施者 | 種類 | 支出額 | 根拠 |
|---|---|---|---|---|
| 2026年11月20日 | 株式会社 入管 | 監査指導費 | ○,○○○円 | 監査の交通費(往復の実費)と職員の人件費(時間×単価) |
| 2026年12月5日 | 株式会社 入管 | 講習費 | ○○,○○○円 | 入国後講習の講師謝金と教材費 |
金額は伏せた架空の例です。
受け入れ企業がすること
会社(実習実施者)は、監理団体から監理費の用途と金額をあらかじめ示されたうえで払います。監理費を、直接にも間接にも技能実習生に負担させてはいけません(申請者の誓約書1-2の誓約事項)。会社の義務の全体は、技能実習で実習実施者がすることにまとめています。当組合(MOOZ)は監理団体として、監理費の用途と金額をあらかじめご説明しています。
よくある間違い
- 会計帳簿があるからと、監理費管理簿を作っていない
- 支出の根拠(内訳)が書かれていない
- 対象期間が事業報告書の年度とずれている
- 領収書がすぐに出てこない
日頃のチェックリスト
- □ 支出のたびに年月日別支出状況に書いているか
- □ 根拠の欄に内訳を書いたか
- □ 事業年度別収支を事業報告書と同じ期間で集計したか
- □ 領収書を保存しているか
監理団体の外部監査と外部役員の確認は、次の回です。
監理費の内訳を知りたい会社は、当組合にご相談ください。業種、受け入れたい人数と時期が分かれば、費用の内訳を無料相談でご案内します。